日本からセブへの送金はずっとWise。2026年の手数料とカードの使い方を、セブ在住14年の私が正直にまとめました
海外旅行や留学、長期滞在。現地のお金って、どうするのが一番損しないんだろう?と迷っていませんか?
両替所のレートを見比べたり、日本のクレジットカードの手数料が気になったり。地味にストレスですよね。
結論から言うと、日本の口座からの送金も、現地での買い物も、ATMでの現金も、Wise(ワイズ)1つでかなりまかなえます。
私はセブに住んで14年。日本の円口座からセブのペソ口座への送金は、今は毎週Wiseです。
タイやベトナムに遊びに行くときも、支払いは基本Wiseのカード。両替所には、ほぼ行かなくなりました。
ただ、2026年の今はいいことばかりではありません。5月から海外ATMの無料枠が減って、ペソへの送金手数料も2020年より少し上がっていました(泣)
この記事では、旅行・留学・長期滞在・現地でのお仕事、それぞれで役立つ使い方と、2026年10月時点の手数料を書いていきます。数字はWiseの公式サイトで確かめたものです。
※料金や手順は、日本に住所がある人が使う「日本のWiseアカウント」の内容です。また、記事の最後に私の紹介リンクがあります(そこから登録すると、条件によって私に紹介料が入ります)。
- ①日本の銀行の海外送金より手数料が安い。15万円をペソで送って1,523円(2026年10月)
- ②海外でカード払いしても「海外事務手数料」がかからない。かかるのは安い両替手数料だけ
- ③登録は無料でスマホだけ。海外ATMも月2万5,000円まではWise側の手数料なし
Wise(ワイズ)ってどんなサービス?安くて早い理由
Wiseは、2011年にロンドンで生まれた海外送金のサービスです。2021年に「TransferWise」から今の名前に変わりました。
日本では「資金移動業者」として登録して営業しています。銀行ではありません。ここ、あとで大事になるので覚えておいてください。
安い理由は、仕組みにあります。
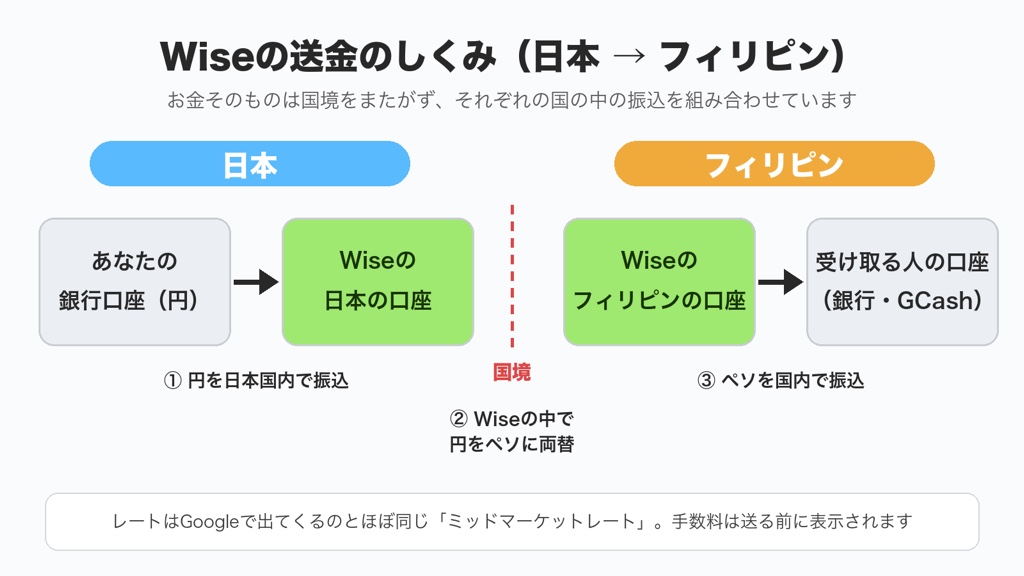
ざっくり言うと、Wiseは世界中に自分の口座を持っています。私が日本円を送ると、Wiseは日本の口座でその円を受け取って、フィリピンにあるWiseの口座からペソを払ってくれるんです。
つまり、基本的にはお金そのものが国境をまたぐわけではないんです。日本の中での振込と、フィリピンの中での振込。この2つを組み合わせているイメージです。
だから、銀行の海外送金のように途中の銀行の手数料がかからないし、早い。
レートは、Googleで「円 ペソ」と調べたときに出てくるのとほぼ同じ「ミッドマーケットレート」。そこに手数料を別でのせて、送る前に全部見せてくれます。レートの中にこっそり上乗せ、がないのがうれしいところ。
もう1つの特徴が、1つのアカウントで40以上の通貨を持てること。米ドルやユーロなどは、お金を受け取るための現地の口座情報も無料でもらえます。アメリカの会社から米ドルで報酬を受け取る、といったことが日本にいながらできます。
旅行・留学・長期滞在・ビジネス。それぞれのWiseの使い方
「海外送金のサービスでしょ?自分には関係ないかな」と思った方。実は、旅行で数日行くだけの人にも向いています。
海外旅行の人:クレジットカードの海外事務手数料を払わずにすむ
日本のクレジットカードを海外で使うと、たいてい3%台の「海外事務手数料」がのってきます。楽天カードや三井住友カードは3.63%です(2026年9月時点)。
旅行で10万円使えば、それだけで3,630円。けっこう大きいですよね。
Wiseのデビットカードなら、海外事務手数料はゼロ。かかるのは両替の手数料だけで、円を米ドルにする場合、1万円で66円でした(2026年10月、公式サイトの計算ツールで確認)。
カードにはチャージした分しか入っていないので、使いすぎ防止にもなります。旅行中って金銭感覚がゆるみがちなので、これは地味に助かるポイントです。
私もWiseカードを持っていて、タイやベトナムなどに遊びに行くときは、いつもこの流れです。
- 出発前に、Wiseに日本円を入れておく
- 着いたら、空港のATMで現地のお金を下ろす
- あとの支払いは、基本的にWiseカード
これだけで、現地の両替所に行く必要が基本なくなります。レートの良い両替所を探して歩き回らなくていいのは、本当にラクです。
留学生:仕送りも、現地での買い物もこれ1つ
日本の家族からの仕送りは、いったん自分名義の日本の口座に振り込んでもらって、そこからWiseにチャージすればOK。あとはそのままカードで現地通貨払いができます。
フィリピン留学なら、現地で使う人が多いスマホ決済「GCash」にも、Wiseから直接ペソを送れます(受け取る側のGCashは、本人確認を済ませておくと安心です)。
アメリカやオーストラリアなど、アルバイトができる国への留学なら、現地の口座番号でバイト代を受け取ることもできます。
私のような長期滞在者:日本の口座からセブの口座へ
私の使い方はこれです。毎週、日本の円口座から、セブで作った自分のペソ口座に送っています。
セブにはレートの良い両替所もいくつかありますが、そこと比べても、Wiseのほうが若干レートが良いんです。
毎週のことなので、この少しの差が本当にありがたいんです。
日本の銀行から海外送金をすると、手数料は高いし、レートにも上乗せがあるし、手続きも面倒。この安さと手軽さを知ってしまうと、もう戻れません。
大きな金額でも使えます。私はリタイアメントビザ(SRRV)を取ったとき、預託金の2万ドルも、Wiseで日本の口座からセブの銀行のドル口座へ送りました。手数料は18ドルでした。
リタイアメントビザでセブに住んでいる方や、これから考えている方にも、生活費や預託金の送金手段として知っておいてほしいサービスです。預託金を入れる銀行や手続きは当時から変わっているので、最新の情報はこちらの記事にまとめています。

現地でビジネスをする人:個人と法人を1つのIDで
Wiseは、個人のアカウントと法人のアカウントを、1つのログインで切り替えて使えます。
海外の取引先への支払いや、海外からの売上の受け取り。いちいち銀行の窓口に行かずに、スマホで終わるのはかなりラクです。
2024年に、1回100万円を超える送金もできるようになりました(1回最大1億5,000万円まで)。大きな金額のときは、お金の出どころを証明する書類を求められることがあります。
2026年10月のWiseの手数料まとめ
よく使うところだけ、表にまとめました。
| 登録・アカウント | 無料(月額料金なし) |
| 日本円のチャージ | 銀行振込ならWise側は無料 ※銀行の振込手数料は別 |
| 円→ペソの送金 | 10万円で1,078円 15万円で1,523円 |
| カード払い | 海外事務手数料なし 両替手数料は円→米ドル1万円で66円 |
| デビットカード発行 | 1,200円 ※速達にすると別に1,298円〜 デジタルカードは無料 |
| 海外ATM | 月2万5,000円までWise側は無料 超えたら1回100円+超えた分の1.75% ※ATMの銀行側の手数料は別 |
| 持っておける金額 | 全通貨の合計で100万円まで ※最大2,000万円まで引き上げ可(最長6か月) |
ちなみに、2020年に私が15万円をペソで送ったときの手数料は1,202円でした。
2026年10月28日に同じ15万円で計算したら1,523円。正直、ちょっと上がっています。
それでも、日本の銀行の海外送金にくらべれば、まだまだ安いです。送る前に手数料と受け取り額がきっちり出るので、そこで納得してから送れるのもいいところ。
登録から本人確認まで(スマホで完結)
登録は無料です。本人確認のとちゅうで自撮りをするので、最初からスマホでやるのがスムーズです。
流れはこんな感じです。
- メールアドレスを入れて、個人か法人かを選ぶ
- 住んでいる国を選んで、スマホの電話番号を入れる(届いたコードを入力)
- パスワードを決める(英字と数字で9文字以上)
- 名前・生年月日・住所を入れる
- 身分証明書の写真と、自撮りをアップロードする
つまずきやすいのは、名前と住所。出す身分証明書とまったく同じ書き方で入れてください。
住所は郵便番号から探すと英語の表記が出てきてややこしいので、「手動で入力」を選ぶほうがラクです。
身分証は、マイナンバーカードを使うとスムーズです。この場合、4桁のコードを紙に書いてカードと並べて撮る手順が出てくることがあるので、ペンと紙も手元に置いておきましょう。
審査には少し時間がかかることがあります。旅行や留学の直前ではなく、行くと決まった時点で登録だけ済ませておくと安心です。
日本円のチャージと、外貨への両替
アプリの「資金をチャージする」から、金額と入金方法を選びます。
おすすめは銀行振込。Wise側の手数料が無料なので、振込手数料が無料になる銀行から送れば、手数料ゼロでチャージできます。
デビットカードやApple Payでも入金できますが、こちらは手数料がかかります。急いでいなければ銀行振込で十分です。
なお、日本円の入金にクレジットカードは使えません。
- 家族の口座など、Wiseに登録した名前と違う口座から振り込むと、入金が確認できず止まってしまいます
- 仕送りの場合も、一度ご本人の口座に入れてからWiseへ振り込むのが確実です
両替は、日本円の残高を開いて「両替する」を押し、金額と通貨を選ぶだけ。
「1ドル◯◯円になったら両替」と決めておける自動両替もあります。旅行までまだ日がある人は、円高になったタイミングを待つのもアリです。もちろん、待っているあいだにさらに円安になることもあるので、そこは割り切りで(笑)
旅行だけで使うなら、両替しなくても大丈夫です。理由はカードのところで書きます。
日本からフィリピン(セブ)へ送金する手順
- アプリのトップで「送金する」を押す
- 受取人を追加する(フィリピンの銀行口座か、GCashなどの電子マネー)
- 送る金額を入れて、受け取り額・手数料・着金予定を確認する
- 表示されたWiseの口座へ、自分名義の口座から振り込む
- 「銀行振込を行いました」を押して終わり
フィリピンでは、銀行口座を持っていない人がたくさんいます。でも、QRコード決済のGCashのアカウントは、ほぼみんなが持っています。
WiseからでもこのGCashに送金できるので、ローカルの人にお金を送りたいときもとても便利です。
簡単に送金できるようになったので、逆に困っている人もいるかもしれませんが(笑)
GCashやMayaなどの電子マネーに送る場合は、1回5万ペソまでです。家賃のような大きな金額は、銀行口座あてにしましょう。
はじめて送る口座には、まず少しだけテストで送ってみるのがおすすめです。口座番号の打ち間違いだけは、こわいので。
着金までの時間は、私の場合、基本的にその日のうち。送ってから数時間後には、ペソ口座に入っています。
ただ、あいだに土日をはさむと、着金は翌週の月曜日になります。週末にペソが必要なときは、金曜日より前に送っておくと安心です。
2020年、ロックダウン中のセブに15万円を送った話
この記事を最初に書いた2020年は、ちょうどコロナでセブがほぼロックダウンだった時期です。
近所の両替所が閉まってしまって、手元のペソが足りなくなりました。ロックダウン中にペソ切れです。
それで、日本の口座から15万円をWiseで送ってみたんです。朝に手続きをすると、着金予定は「15:30」と出ました。

送金のあとは、こんな画面で今どこまで進んでいるかが見られます。進むたびにメールも届くので、待っているあいだも不安になりませんでした。

結果、ペソ口座に入ったのは15:36。予定とほぼぴったりでした。
ただ、受け取る銀行の窓口がコロナ対策で13時までの営業だったので、実際にペソを手にできたのは翌日でした(笑)
今の画面は当時と少し変わっていますが、送る流れは同じです。
2026年、20万円を送った実例
そして2026年10月28日。私が日本の円口座からセブの自分のペソ口座へ、実際に20万円を送ったときの明細がこちらです。
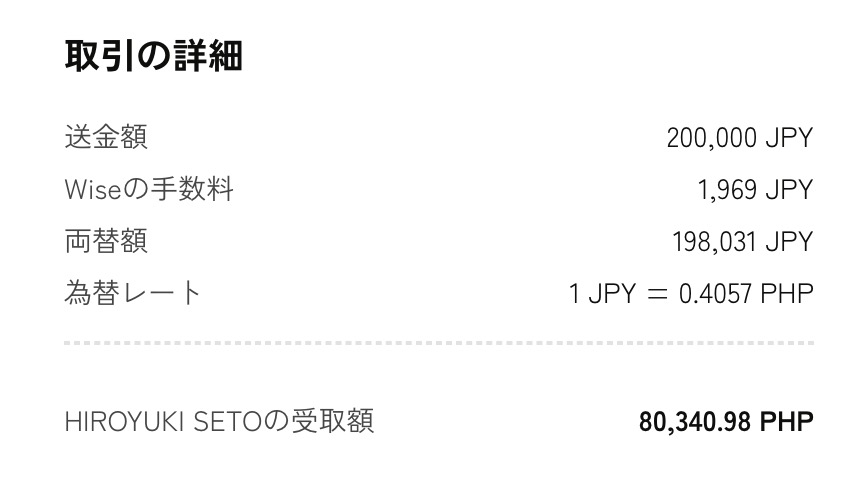
送金額20万円に対して、Wiseの手数料は1,969円(約1%)。1円=0.4057ペソのレートで、80,340.98ペソが届きました。
手数料まで込みで計算すると、1ペソ=約2.49円で替えたのと同じです。
Wiseデビットカードの作り方と、海外での使い方
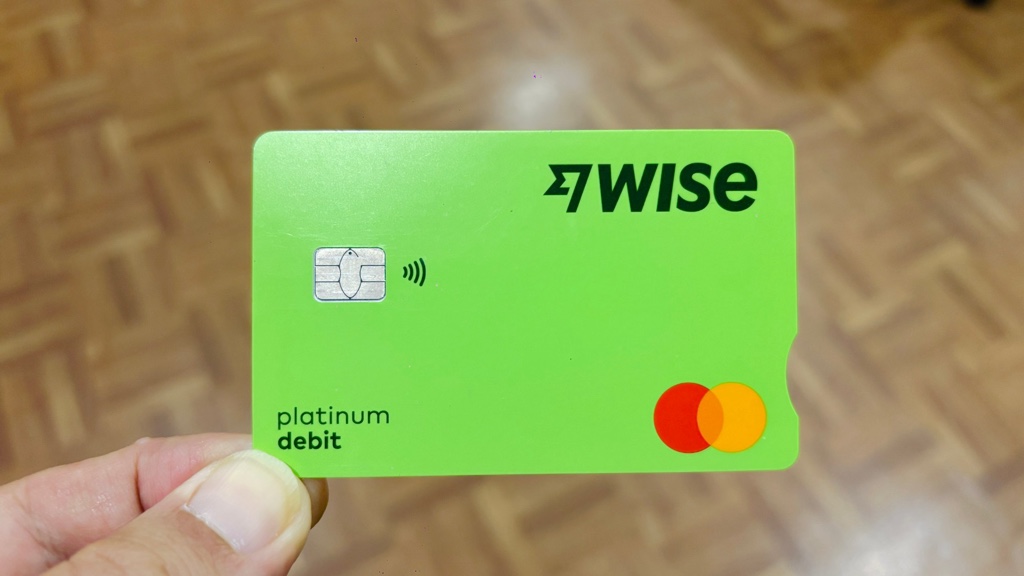
これが私のWiseカードです。かなり明るい緑色なので、ひと目でWiseだと分かります。
日本で発行されるWiseのカードは、Mastercardのデビットカードです。Mastercardが使えるお店なら、クレジットカードと同じ感覚で払えます(ホテルのデポジットなど、少し例外もあります)。
一番便利なのが「スマートコンバージョン」という仕組み。たとえばペソの残高がなくても、日本円が入っていれば、払った瞬間に一番安い組み合わせで自動で両替してくれます。
なので、旅行のときだけ使う人は、日本円をWiseに入れておくだけでOK。わざわざ先に両替しなくて大丈夫です。
使うたびにアプリに通知が来るので、何にいくら使ったかもすぐわかります。身に覚えのない支払いにも、すぐ気づけます。
カードの申し込みと有効化
- アプリの「カード」から、デビットカードを注文する
- 届け先の住所をローマ字で入れる
- 配送方法とカードの名前の表記を選び、4桁の暗証番号を決める
- 届いたら、同封の紙に書いてある6桁のコードをアプリに入れて有効化する(日本で発行されるカードの場合)
住所のローマ字は、「住所 英語 変換」で調べると出てくる変換サイトを使えばすぐです。
気をつけたいのは、届くまでの日数。海外から送られてくるので、旅行や留学の2週間〜1か月前には注文しておくと安心です。間に合わなそうなら、別料金(1,298円〜)でDHLの速達も選べます(公式の目安は発送から1〜2日)。
デジタルカードとApple Pay
アプリの中で作れるデジタルカードは無料です。物理カードとは別のカード番号になるので、ネットでの支払いはデジタルカード、お店では物理カード、と分けておくと安心です。
2026年5月からは、Apple Payにも対応しました。iPhoneやApple Watchをかざして払えるので、財布を出さずにすみます。
Androidの方は、ごめんなさい。日本で発行されたWiseのカードは、まだGoogle Payには対応していません(2026年10月時点)。カードをそのままかざすタッチ決済なら使えます。
ただし、デジタルカードではATMから現金は下ろせません。現金が必要な人は、物理カードも作っておきましょう。
海外で払うときに、これだけは気をつけて
お店やATMで「日本円で払いますか?現地通貨で払いますか?」と聞かれることがあります。
必ず現地通貨(フィリピンならペソ)を選んでください。日本円を選ぶと、お店側が決めたレートで計算されて、せっかくのWiseのレートが生きません。
もう1つが、ホテルのデポジット(保証金)。デビットカードだと断られることがあったり、残高の一部がしばらく使えなくなったりします。
なので、ふだんの支払いはWise、ホテルやレンタカーのデポジット用にクレジットカードも1枚。これが一番安心な組み合わせだと思います。
もしカードをなくしたら、アプリから2タップで凍結できます。あとでホテルの部屋から出てきた、なんてときも、同じ場所から解除するだけ。焦って止めても、すぐ戻せるのはありがたいです。
私が海外でメインのクレジットカードを使わない理由
セブのレストランでは、テーブルで会計するとき、クレジットカードをレジまで持っていかれることがよくあります。
カードが目の前から見えなくなるので、もしそこで番号などを写真に撮られたら、不正利用されることもあるかもしれません。もちろん、いつも起こるわけではありません。
それでも、私は海外ではメインのクレジットカードは使いません。
不正利用されても、カード会社の補償があるので、自分でその分を払うことはありません。ただ、カード番号が変わって再発行になります。
そうなると、そのカードで払っている公共料金や、ほかの定期払いを全部、別のカードに変えないといけない。これがとにかく面倒なんです。
なので、旅行でカードを使うなら、Wiseのようなチャージした分だけ使えるカードを旅行用にしておくと安心です。もし情報を抜かれても、使われるのは入れておいた残高まで。アプリですぐに止められますし、公共料金などを紐づけていなければ、再発行になっても困りません。
ホテルのデポジット用に持っていくクレジットカードも、メインとは別の1枚にしておくと、気がラクだと思います。
海外ATMで現地通貨を引き出す(2026年5月からルールが変わりました)
日本でキャッシュカードを使うのと同じように、海外のATMで現地のお金を下ろせます。
ただ、2026年5月から無料枠が変わりました。
| これまで | 月2回まで・合計3万円まで無料 |
| 2026年5月から | 回数の制限なし・合計2万5,000円まで無料 |
| 無料枠を超えたら | 1回ごとに100円+超えた金額の1.75% |
たとえば、その月はじめてのATMで5万円分を1回で下ろすと、無料枠を超えた2万5,000円に1.75%(約438円)と100円がかかって、Wiseの手数料は540円くらいです。
無料枠を超えたあとは、下ろすたびに100円がかかります。超えてからはこまめに少しずつより、まとめて下ろすほうがお得です。
それと、フィリピンでいちばん気をつけたいのが、ATMを置いている銀行側の手数料。海外のカードだと、Wiseとは別に1回250ペソほど取られるATMが多いんです(金額は銀行によって違います)。地味に痛い…。
しかも、フィリピンのATMは1回に10,000ペソまでしか下ろせないところがほとんどです。
たとえば50,000ペソ下ろしたかったら、5回に分けることになって、銀行の手数料だけで250ペソ×5回=1,250ペソ(約3,100円)。
10,000ペソは日本円で約2万5千円。Wiseの月の無料枠(2万5,000円)は、ほぼ1回で使い切ってしまう計算です。2回目からは、銀行の250ペソに加えて、Wiseの手数料もかかってきます。
セブで暮らしていると、現金がいる場面は思ったより多いです。でも、何度も少しずつ下ろすと、そのたびに250ペソ。現金はまとめて下ろすか、使える場面ではカードやGCashで払うようにすると、ムダが減ります。
旅行中に現金をたくさん使う予定の人は、1回ごとの100円がかからない別のカード(Revolutなど)と使い分けている人もいます。現金を日本円から両替所で替えたい人は、こちらも参考にしてください。

正直なデメリットと、安全のためにやっておきたいこと
ここまでほめてきましたが、知っておいてほしい弱点もあります。
まず、アカウントが一時的に止まることがあること。いつもと違う大きな入金などがあると、確認のために止められて、お金の出どころの書類を求められることがあります。解除まで日数がかかる場合もあるそうです。
旅行先でWiseにだけ全部のお金を入れておくのはやめて、クレジットカードや少しの現金も持っておきましょう。
次に、最初に書いた「銀行ではない」という点。銀行の預金とちがって、預金保険の対象ではありません。
そのかわり、預かったお金は法律にもとづいて、Wiseの会社のお金とは分けて守られています。
とはいえ、持っておける金額は100万円まで(引き上げ可)。大きなお金を置いておく場所というより、送ったり使ったりするための財布と考えるのがちょうどいいと思います。
安全面で、登録したら最初にやってほしいのがパスキーの設定です。
顔認証や指紋でログインできるようになるので、海外にいて日本の電話番号にSMSが届かず、ログインできない、というトラブルに備えられます。海外に長くいる人ほど、これは本当に大事です。
使わない時期は、カードを凍結しておくのも手です。少し面倒ですが、不正利用の心配がぐっと減ります。
まとめ:迷ったら、まず登録だけしておくと安心
毎週のセブへの送金にも、タイやベトナムへの旅行にも。Wiseは、私にとってもうなくてはならないサービスです。
海外旅行が好きな人、セブ(海外)への移住を考えている人は、作っておいて損はないカードだと思います。
旅行で数日使うだけでも、海外事務手数料がかからないぶん、得をする場面は多いです。留学や長期滞在、現地でのお仕事になると、日本からの送金でさらに差が出てきます。
逆に、毎月2万5,000円を超えて現金を下ろす人は、5月からのルールだと以前より少し割高です(2万5,000円までなら、何回下ろしても無料になったのはうれしい変更)。
それと、クレジットカードのポイントやマイルを本気で貯めている人は、カードによってはクレジットカードのほうが得なこともあります。
本人確認には少し時間がかかるので、使うかどうか迷っている人も、登録だけは早めに済ませておくと、いざというときに困りません。
紹介リンクと特典について
下のリンクは、私の紹介リンクです。ここから登録した方が、カード払いや、ほかの通貨への送金で合計3万円を超えて使うと、私に紹介料が入ります。
そのかわり、登録したあなたにも特典があります。次のどちらか1つを選べます。
- ①Wiseデビットカードの発行手数料1,200円が無料
- ②送金額で最大7万5,000円分まで、送金手数料が無料
旅行や留学でカードを作るなら①、まず日本からの送金に使いたいなら②が向いていると思います。
紹介リンクから登録しても、そのあとの手数料が高くなることはありません。
もちろん、紹介リンクを使わずに、Wiseの公式サイトから直接登録しても大丈夫です。ご自分に合うほうを選んでくださいね。
セブ旅行の準備全体(eTravel・両替・SIM・持ち物)は、こちらにまとめています。
セブでのお金の心配が、少しでも減ればうれしいです。